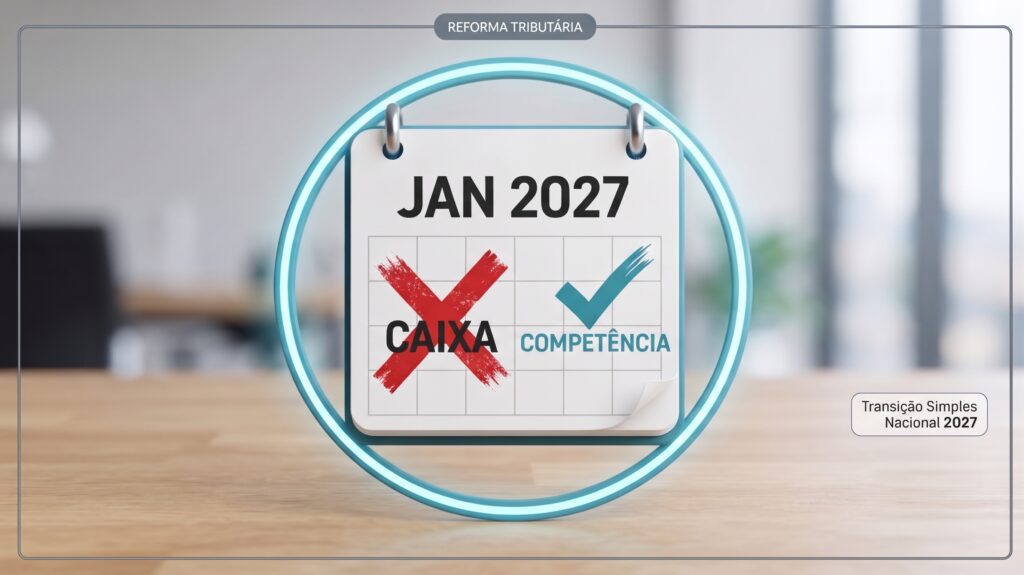
Para as microempresas e empresas de pequeno porte que apuram os tributos pelo Simples Nacional, a opção anual de calcular o Documento de Arrecadação do Simples Nacional (DAS) pela receita recebida será encerrada em 1º de janeiro de 2027. A partir dessa data, a base mensal passará a considerar, como regra, a receita bruta auferida no mês. Até 31 de dezembro de 2026, permanece válida a opção atual pelo regime de caixa.
Escopo do conteúdo: A análise trata das ME e EPP submetidas ao art. 18 da Lei Complementar nº 123/2006. O Microempreendedor Individual (MEI), sujeito ao Simei e a valores fixos mensais, não é o foco desta mudança.
A alteração decorre da nova redação do art. 18, § 3º, da Lei Complementar nº 123/2006, promovida pela Lei Complementar nº 214/2025 e atualizada pela Lei Complementar nº 227/2026. A Receita Federal também apresentou oficialmente o “fim do regime de caixa” entre as mudanças do Simples Nacional para 2027.
Nota de atualização: conteúdo revisado em 28/07/2026. A regulamentação operacional do novo PGDAS-A ainda estava em desenvolvimento nessa data; por isso, os pontos de transição devem ser conferidos novamente antes do fechamento do período de apuração de dezembro de 2026.
Entenda a regra em poucas palavras
A mudança não altera apenas a forma de preencher o sistema. Ela pode antecipar o pagamento do DAS em vendas e serviços a prazo, porque o tributo poderá ser devido antes do efetivo recebimento do cliente.
| Ponto analisado | Até 31/12/2026 | A partir de 01/01/2027 |
|---|---|---|
| Base mensal do DAS | Pode ser apurada pela receita recebida, se a empresa tiver optado pelo regime de caixa. | Será apurada, em regra, pela receita bruta auferida no mês. |
| Limites e faixas | A receita auferida já é usada para limites, sublimites e enquadramento nas faixas. | Continua sendo considerada a receita auferida, observadas as novas regras aplicáveis. |
| IBS e CBS por fora do DAS | A opção semestral pelo regime regular não produz efeitos em 2026. | Poderá ser escolhido o regime regular para IBS e CBS, sem restaurar o regime de caixa do restante do Simples. |
| Operações imobiliárias | Aplicam-se as regras vigentes do Simples e dos tributos atuais. | Há regras específicas de IBS e CBS para determinadas operações; elas não criam exceção geral ao DAS por caixa. |
Como funciona o regime de caixa até 31 de dezembro de 2026?
Na redação atualmente aplicável do art. 18, § 3º, da Lei Complementar nº 123/2006, a empresa pode optar para que a incidência mensal ocorra sobre a receita recebida. A opção é anual e irretratável para o respectivo ano-calendário, conforme a regulamentação do Comitê Gestor do Simples Nacional.
O regime de caixa, porém, já tem alcance limitado. Segundo o Perguntas e Respostas do Simples Nacional, a receita recebida é usada para determinar a base mensal do DAS, enquanto a receita auferida continua sendo informada e utilizada para limites, sublimites e enquadramento nas faixas de alíquota. A empresa optante também deve manter o registro dos valores a receber.
Em termos práticos: Até 2026, uma venda ou prestação a prazo pode ser tributada conforme o recebimento, desde que a empresa tenha exercido validamente a opção pelo regime de caixa. Isso não autoriza ignorar a receita auferida para as demais finalidades do Simples Nacional.
Por que a opção pelo regime de caixa termina em 2027?
O art. 517 da Lei Complementar nº 214/2025 dá nova redação ao art. 18, § 3º, da Lei Complementar nº 123/2006 e elimina o trecho que permitia a opção pela receita recebida. A redação que produzirá efeitos em 2027 passa a estabelecer:
“Sobre a receita bruta auferida no mês incidirá a alíquota efetiva determinada na forma do caput e dos §§ 1º, 1º-A e 2º.”
O art. 544, inciso III, da mesma lei determina que o art. 517 produza efeitos a partir de 1º de janeiro de 2027. Em material técnico publicado em 14 de julho de 2026, a Receita Federal também listou expressamente o fim do regime de caixa entre as mudanças do Simples Nacional para 2027.
Portanto, a base técnica principal para a mudança é a alteração direta do art. 18, § 3º, da Lei Complementar nº 123/2006. Não é necessário atribuir o fim do regime de caixa, de forma isolada, à regra geral do fato gerador do IBS e da CBS.
O que acontece com os valores a receber em 31 de dezembro de 2026?
Esse é o ponto mais sensível da transição. O art. 20, inciso II, alínea “b”, da Resolução CGSN nº 140/2018 estabelece que a receita auferida e ainda não recebida deve integrar a base de cálculo no último mês de vigência do regime de caixa quando houver retorno ao regime de competência.
Com a extinção legal da opção a partir de janeiro de 2027, a leitura conservadora da regulamentação vigente em 28 de julho de 2026 aponta para a inclusão, no período de apuração de dezembro de 2026, do saldo de receitas já auferidas e ainda não recebidas. Esse tratamento pode concentrar base tributável em um único mês e exige planejamento de caixa.
Atenção à regulamentação superveniente: Em apresentação oficial de 14/07/2026, a Receita Federal informou que uma nova resolução do CGSN era esperada para o início de agosto e que a implantação do PGDAS-A ocorreria gradualmente. Por isso, a empresa deve aplicar a regra vigente, mas conferir eventual norma posterior antes de fechar o PA 12/2026. Consulte o material oficial sobre o PGDAS-A.
Para preparar o saldo de transição, a empresa deve:
- conciliar, por documento fiscal e contrato, as receitas já auferidas e os valores efetivamente recebidos;
- separar cancelamentos, descontos incondicionais, adiantamentos e créditos sujeitos a regras próprias;
- revisar o registro de valores a receber exigido para quem utiliza o regime de caixa;
- simular o possível impacto do PA dezembro de 2026 sobre o DAS e o capital de giro;
- manter a memória de cálculo e os documentos que sustentam o momento em que cada receita foi auferida.
Optar pelo regime regular de IBS e CBS mantém o regime de caixa?
Não. Os §§ 9º e 10 do art. 13 da Lei Complementar nº 123/2006, na redação da reforma, permitem que a empresa do Simples apure e recolha o IBS e a CBS pelo regime regular, fora do DAS. Essa escolha alcança apenas esses dois tributos. As demais parcelas do Simples continuam submetidas à regra do art. 18, § 3º, baseada na receita auferida.
Para o primeiro semestre de 2027, a decisão sobre o regime regular de IBS e CBS deve ser exercida entre 1º e 30 de setembro de 2026. Se a empresa não fizer essa opção, os dois tributos permanecerão dentro do DAS no primeiro semestre; haverá nova oportunidade em março de 2027 para produzir efeitos no segundo semestre. O calendário foi divulgado pelo Portal do Simples Nacional.
A decisão exige simulação, porque envolve créditos, perfil dos clientes, formação de preços, fluxo de caixa e capacidade operacional. A Econet detalhou esse calendário no artigo “Simples Nacional 2027: prazo de opção muda para setembro de 2026 e exige decisão sobre IBS e CBS”.
Há exceção para empresas do setor imobiliário?
Não existe uma exceção geral para toda empresa imobiliária optante pelo Simples Nacional. O art. 262 da Lei Complementar nº 214/2025 trata especificamente da incorporação imobiliária e do parcelamento do solo, determinando que o IBS e a CBS incidentes na alienação das unidades sejam devidos em cada pagamento.
Essa regra se refere ao momento de exigência do IBS e da CBS em operações específicas submetidas ao regime aplicável a esses tributos. Ela não restabelece o regime de caixa para o DAS como um todo. Além disso, os arts. 485 a 487 preveem regimes transitórios opcionais para determinadas incorporações, parcelamentos do solo e contratos de locação, cessão onerosa ou arrendamento que atendam às condições legais.
Cuidado com a generalização: Antes de aplicar o tratamento por pagamento ou por receita recebida, é necessário identificar a operação, a data do contrato ou do registro, o regime de IBS e CBS escolhido e o cumprimento de todos os requisitos dos arts. 262 e 485 a 487. O simples fato de a empresa atuar no mercado imobiliário não é suficiente.
Qual pode ser o impacto no fluxo de caixa?
Considere uma empresa que conclua uma prestação de serviço em janeiro de 2027 e receba o valor em três parcelas, entre fevereiro e abril. Se, pelas regras aplicáveis à operação, a receita for auferida em janeiro, o valor integral deverá compor a base do DAS daquele mês, mesmo que o dinheiro ainda não tenha entrado no caixa.
Até 2026, uma empresa validamente optante pelo regime de caixa poderia distribuir a tributação conforme os recebimentos, observadas as regras do Simples. A partir de 2027, o descasamento entre o pagamento do tributo e o recebimento do cliente pode aumentar. Por isso, prazo comercial, inadimplência, capital de giro e precificação passam a exigir revisão conjunta.
O exemplo é ilustrativo. O momento em que a receita é considerada auferida depende da natureza da operação, dos documentos fiscais, da entrega do bem ou direito e da efetiva prestação do serviço, conforme as regras aplicáveis.
Checklist de preparação para 2027
- Mapeie as receitas a prazo. Identifique vendas e serviços já realizados, parcelas pendentes, vencimentos e histórico de inadimplência.
- Defina o momento de reconhecimento. Documente quando cada tipo de receita é auferido e revise o conceito de receita bruta. Consulte também “Receita Bruta no Simples Nacional: o que mudou com a LC 214/2025?”.
- Simule a transição de dezembro de 2026. Estime o saldo de receitas auferidas e não recebidas e o possível efeito no DAS, sem deixar de conferir a regulamentação vigente no fechamento.
- Revise contratos e capital de giro. Avalie entrada, prazo de pagamento, reajuste, garantias, política de cobrança e necessidade de reserva financeira para tributos.
- Ajuste sistemas e conciliações. Prepare ERP, emissão fiscal, contas a receber e rotinas do PGDAS-A para trabalhar com a receita auferida e com a declaração assistida.
- Decida sobre IBS e CBS em setembro de 2026. Compare o recolhimento dentro do DAS com o regime regular, considerando créditos e perfil da cadeia.
- Atualize RBT12 e FS12. A reforma também altera o período de referência desses indicadores em 2027. Veja “Simples Nacional: o que muda no RBT12 e no FS12 a partir de 2027?”.
- Monitore atos do CGSN. Registre a versão da norma aplicada e valide mudanças antes do fechamento de dezembro de 2026 e das primeiras apurações de 2027.
Perguntas frequentes sobre o fim do regime de caixa
O regime de caixa termina para todas as empresas do Simples Nacional?
A mudança alcança as ME e EPP que apuram os tributos pelo art. 18 da Lei Complementar nº 123/2006. O MEI, submetido ao Simei e a valores fixos mensais, não é o foco desta regra. Também existem tratamentos específicos de IBS e CBS para determinadas operações, mas eles não preservam uma opção geral pelo caixa no DAS.
Qual é a data de início da nova regra?
A nova redação do art. 18, § 3º, produz efeitos em 1º de janeiro de 2027. Até 31 de dezembro de 2026, continua aplicável a opção atual, quando validamente exercida.
As receitas de 2026 recebidas em 2027 serão tributadas quando?
Pela Resolução CGSN nº 140/2018 vigente em 28/07/2026, a leitura conservadora aponta para a inclusão das receitas já auferidas e ainda não recebidas no último mês do regime de caixa, isto é, no PA dezembro de 2026. A empresa deve conferir eventual regra posterior do CGSN antes do fechamento.
A empresa pode recolher IBS e CBS fora do DAS?
Sim. A legislação permite optar pelo regime regular de IBS e CBS para cada semestre. Essa escolha retira apenas esses tributos do regime único e não restabelece o regime de caixa para as demais parcelas do Simples.
O art. 262 permite regime de caixa para qualquer atividade imobiliária?
Não. O dispositivo trata da incorporação imobiliária e do parcelamento do solo e determina o recolhimento de IBS e CBS em cada pagamento. Outras regras transitórias também exigem condições específicas. A análise deve ser feita por operação.
A empresa deve esperar a regulamentação para começar a agir?
Não. A lei que elimina a opção já foi publicada. A empresa pode iniciar agora o inventário de recebíveis, as simulações de fluxo de caixa, a revisão de contratos e a preparação dos sistemas, deixando para confirmar apenas os detalhes operacionais que dependam de norma superveniente.
Como a empresa deve agir agora
A resposta central é objetiva: em regra, a opção pelo regime de caixa do Simples Nacional termina em 1º de janeiro de 2027, e a apuração mensal passa a considerar a receita auferida. O maior risco está em tratar a mudança apenas como ajuste de sistema e ignorar o efeito sobre valores a receber, capital de giro e contratos comerciais.
O caminho mais seguro é antecipar a conciliação dos recebíveis, simular o PA dezembro de 2026, revisar a decisão sobre IBS e CBS e acompanhar a regulamentação do CGSN.
Proteja o Fluxo de Caixa da Sua Empresa em 2027
A transição do regime de caixa para o de competência no Simples Nacional exige planejamento estratégico antecipado para evitar surpresas no DAS e preservar o seu capital de giro.